
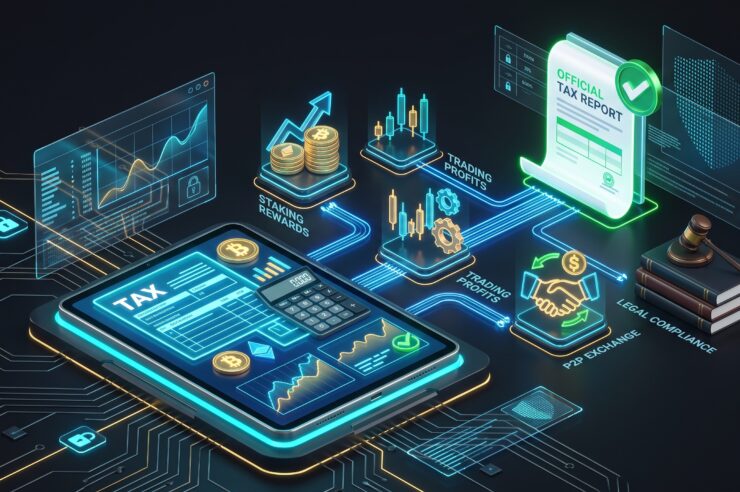
Вывод криптовалютных доходов в фиатную систему без подтверждающих документов создает высокие риски блокировки счетов со стороны банковского финмониторинга (115-ФЗ / AML) и начисления штрафов налоговыми органами. Легализация криптоактивов требует понимания специфики налогообложения различных видов ончейн-дохода, корректного учета комиссионных расходов и подготовки пакета подтверждения источников средств (Source of Funds).
🏛️ Квалификация криптодоходов: трейдинг, стейкинг и P2P
В большинстве юрисдикций криптовалюта признается цифровым имуществом или виртуальным активом. Налоговая база и момент возникновения обязательств различаются по типам деятельности:
1. Спотовый и фьючерсный трейдинг
- Момент налогообложения: Возникает при реализации актива (продажа в фиат или обмен одного токена на другой).
- Налоговая база: Чистая финансовая прибыль (Доход−Подтвержденный расход).
- Формула:База=∑(Цена продажи−Цена покупки−Комиссии биржи)
2. Стейкинг, фарминг и валидация (Yield Generation)
- Момент налогообложения: Дата фактического зачисления вознаграждения на кошелек (когда появляется право распоряжения).
- Оценка дохода: Рыночная стоимость полученных монет в национальной валюте на дату их распределения смарт-контрактом. При последующей продаже налог уплачивается с разницы между ценой продажи и ранее задекларированной стоимостью.
3. P2P-арбитраж и фиатный вывод
- Особенность: Доход признается в момент зачисления фиатных средств на банковский счет.
- Нюанс: При отсутствии первичных документов на покупку криптовалюты налоговые органы могут рассчитать налог со всего входящего банковского оборота (Gross), а не с чистой маржи (Spread).
🧾 Учет комиссий сети (Gas) и торговых издержек
Чтобы обоснованно уменьшить налогооблагаемую базу, инвестор должен корректно учитывать сопутствующие расходы:
- Комиссии за исполнение (Maker/Taker fees): Учитываются как прямые транзакционные издержки при покупке и продаже актива.
- Сетевые сборы блокчейна (Gas Fees): Комиссии сети (нативный газ в Ethereum, Solana, Tron и др.) при переводе активов между кошельками или вызове смарт-контракта уменьшают чистую прибыль от сделки при наличии ончейн-выписок.
- Проскальзывание (Slippage) и спреды: Фиксируются через сопоставление фактического объема полученных токенов с расчетной ценой ордера.
📁 Подготовка документов: Source of Funds (SoF) и доказательная база
Для подтверждения легальности капитала перед налоговой инспекцией и банками формируется структурированное досье:
┌─────────────────────────────────────────────────────────────────────────┐
│                      Пакет подтверждения SoF / SoW                      │
├──────────────────────────┬──────────────────────────────────────────────┤
│ 1. Первичный фиатный     │ Банковские выписки о внесении личных средств │
│    онбординг             │ на биржу или подтверждение P2P-покупки.      │
├──────────────────────────┼──────────────────────────────────────────────┤
│ 2. Торговая история      │ CSV-выгрузки ордеров с CEX-бирж с указанием  │
│                          │ хэшей транзакций, дат и таймстампов.         │
├──────────────────────────┼──────────────────────────────────────────────┤
│ 3. Ончейн-аудит          │ Скриншоты блокчейн-эксплореров (Etherscan,   │
│                          │ Solscan) с фиксацией адресов и контрактов.   │
├──────────────────────────┼──────────────────────────────────────────────┤
│ 4. Справки о движении    │ Сводные отчеты криптотрекеров (CoinTracking, │
│    активов               │ Koinly) по методологии FIFO или LIFO.        │
└──────────────────────────┴──────────────────────────────────────────────┘
📊 Сравнение моделей декларирования криптоактивов
| Параметр | Физическое лицо (НДФЛ) | ИП / ФЛП / Самозанятость |
|---|---|---|
| Базовая ставка | 13–15% (прогрессивная шкала) | Специальные налоговые режимы (при допустимости) |
| Учет расходов | Допускается при наличии строгой документации | Зависит от выбранной системы учета |
| Риски при P2P | Требование подтверждения каждого перевода | Риск признания операций запрещенными для спецрежима |
| Отчетный период | Ежегодная декларация до 30 апреля | Ежеквартальная или ежегодная отчетность |
🛡️ Практический алгоритм легализации средств
- Ведите непрерывный учет: Фиксируйте курсы активов на дату покупки и продажи в таблицах учета или специализированных сервисах.
- Сегрегируйте счета: Не смешивайте повседневные банковские траты с переводами от реализации криптоактивов.
- Мониторинг регуляторной практики: Отслеживайте разъяснения юристов и изменения требований комплаенса в новостях криптовалют, а также изучайте опыт прохождения проверок на форуме о криптовалютах. HTMLі ще 1
- Безопасные каналы конвертации: Для фиксации прибыли и вывода средств используйте надежные обменники криптовалют, проверяя прозрачность сервисов и исключая контакты с платформами из непроверенных сервисов, чтобы защитить счета от входящих переводов с высоким AML-риском. HTMLі ще 2
Заблаговременная подготовка первичных документов, учет транзакционных расходов блокчейна и своевременная подача декларации исключают претензии контролирующих органов и обеспечивают свободное распоряжение инвестиционным капиталом.


