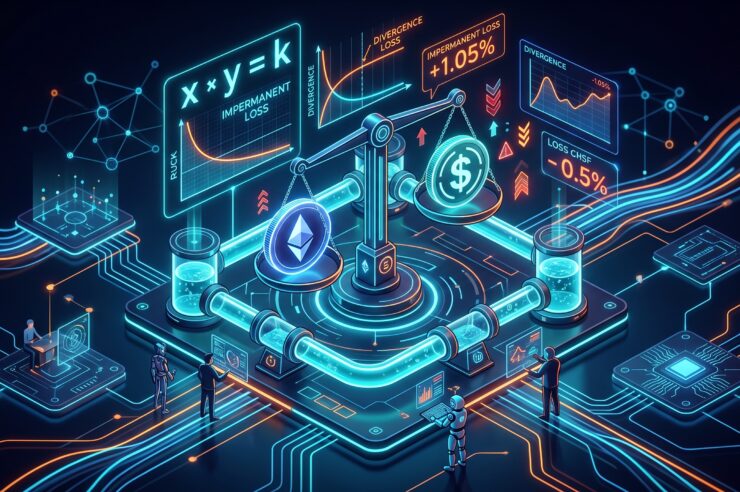
Предоставление ликвидности в децентрализованные протоколы (Uniswap, SushiSwap, Curve, PancakeSwap) позволяет зарабатывать на комиссиях со свопов. Однако доходность от комиссионных выплат сопряжена с главным структурным риском автоматических маркетмейкеров (AMM) — непостоянными потерями (Impermanent Loss, IL).
Если изменение курсов активов в пуле превышает объем накопленных комиссий, позиция поставщика ликвидности (LP) оказывается убыточнее простого удержания монет на кошельке (стратегии HODL).
🧮 Математика Impermanent Loss: формула и расчет
В классических AMM с формулой постоянного произведения ($x \times y = k$, модель Uniswap v2) арбитражеры непрерывно выравнивают цену в пуле с внешним рынком. В результате пул автоматически продает дорожающий актив и накапливает дешевеющий.
Относительный размер потерь по сравнению со стратегией HODL рассчитывается по формуле:
$$IL = \frac{2 \sqrt{k_p}}{1 + k_p} — 1$$
где $k_p = \frac{P_{new}}{P_{initial}}$ — коэффициент изменения соотношения цен в торговой паре.
Изменение цены (kp)     Непостоянные потери (IL)
─────────────────────────────────────────────────
  1.25x (+25%)          -0.6%
  1.50x (+50%)          -2.0%
  2.00x (+100%)         -5.7%
  3.00x (+200%)        -13.4%
  5.00x (+400%)        -25.5%
Почему потери называют «непостоянными»: Если цена активов вернется к исходному соотношению на момент внесения депозита, IL обнулится. Потери становятся постоянными (перманентными) только в момент вывода ликвидности из пула.
⚖️ Сравнение пулов: Uniswap v2, v3 и v4
Эволюция протоколов ликвидности существенно изменила профиль риска и доходности поставщиков капитала:
| Характеристика | Uniswap v2 (Базовый AMM) | Uniswap v3 (Концентрированная ликвидность) | Uniswap v4 (Хуки и кастомизация) |
| Распределение капитала | По всей кривой от $0$ до $\infty$ | В заданном ценовом диапазоне $[P_{min}, P_{max}]$ | Модульное управление через Hooks |
| Капиталоэффективность | Базовая ($1\times$) | Высокая (до $4000\times$) | Адаптивная (зависит от настроек пула) |
| Мультипликатор IL | Линейный | Кратно выше при выходе за границы диапазона | Контролируемый встроенными хуками |
| Риск выхода из диапазона | Отсутствует | $100\%$ конвертация в один (падающий) актив | Возможность авторебалансировки |
Особенность концентрированной ликвидности (v3/v4):
При сужении ценового диапазона доходность от комиссий возрастает многократно, но скорость накопления Impermanent Loss увеличивается пропорционально кредитному плечу позиции. Если цена пробивает нижнюю границу диапазона, LP-позиция на $100\%$ состоит из обесценившегося актива.
🛡️ Стратегии хеджирования и снижения IL
Поставщики ликвидности используют несколько методов нивелирования курсового перекоса:
- Дельта-нейтральное хеджирование через фьючерсы (Short Hedge): Открытие короткой позиции на волатильный актив (например, ETH или SOL) на бессрочных фьючерсах (Perpetual CEX/DEX) в объеме пуловой позиции. Падение спотовой цены компенсируется прибылью от шорта.
- Пулы коррелированных активов: Поставка ликвидности в пулы стейблкоинов (USDT/USDC) или LST/LRT-токенов (stETH/ETH, cbBTC/BTC), где вероятность ценового перекоса минимальна.
- Автоматические менеджеры ликвидности (ALM): Использование протоколов (Arrakis, Gamma, DefiEdge) для динамического смещения диапазонов вслед за рыночным трендом.
🧭 Портфельная дисциплина и безопасный вывод дохода
- Оценка метрики Fee APY vs IL: Входите в пулы только тогда, когда историческая доходность от комиссий (Fee APY) устойчиво перекрывает потенциальный риск курсового отклонения активов.
- Изучение инфраструктуры и прогнозов: Перед распределением капитала анализируйте тренды и технические обзоры в прогнозах курса криптовалют на тематическом форуме, а также отслеживайте события индустрии в новостях криптовалют.
- Безопасная конвертация DeFi-дохода: При регулярной фиксации прибыли и выводе вознаграждений в фиат используйте надежные обменники криптовалют. Сверяйтесь со списками сервисов и исключайте взаимодействие с непроверенными шлюзами из непроверенных разделов, чтобы защитить депозит от контрагентских и AML-рисков.
Понимание математики Impermanent Loss и контроль ценовых диапазонов позволяют поставщикам ликвидности системно оценивать риски и превращать фарминг комиссий в инструмент с положительным математическим ожиданием.